

Investir en assurance-vie : le guide complet
L'assurance-vie : coffre-fort des Français
Placement préféré des Français, le contrat d'assurance-vie est une enveloppe vous permettant d'épargner dans des conditions fiscales avantageuses.
Découvrez sur cette page, et à travers nos articles, comment investir en assurance-vie.
En quoi consiste-t-il ?
Le contrat d’assurance-vie est un produit de capitalisation, permettant à son souscripteur de se constituer une épargne sur le moyen / long terme.
Concrètement, ce dernier effectue des versements tout au long de sa vie, de diverses manières (versements libres, versements programmés), se constituant ainsi un capital.
Ce capital, fructifiant des intérêts durant sa vie grâce à divers instruments financiers (fonds en euros, unités de compte); peut-être racheté sous forme de capital total (rachat total), sous forme de capital fractionné (rachat partiel) ou sous forme de rente.
Pourquoi utiliser un contrat d’assurance-vie ?
Car l'assurance-vie est libre, flexible et personnalisable. Cette épargne, constituée sur le contrat d'assurance-vie, peut être utilisée pour de nombreux projets.
- Financer l'acquisition d’un achat immobilier.
- Financer des études supérieures.
- Se constituer un complément de revenus à la retraite.
- Transmettre le capital à un être cher en cas de décès.
- Payez des soins en cas de perte de capacités cognitives.
Assurance-vie : fiscalité
L'assurance-vie est également célèbre pour sa fiscalité avantageuse au rachat, comme au décès
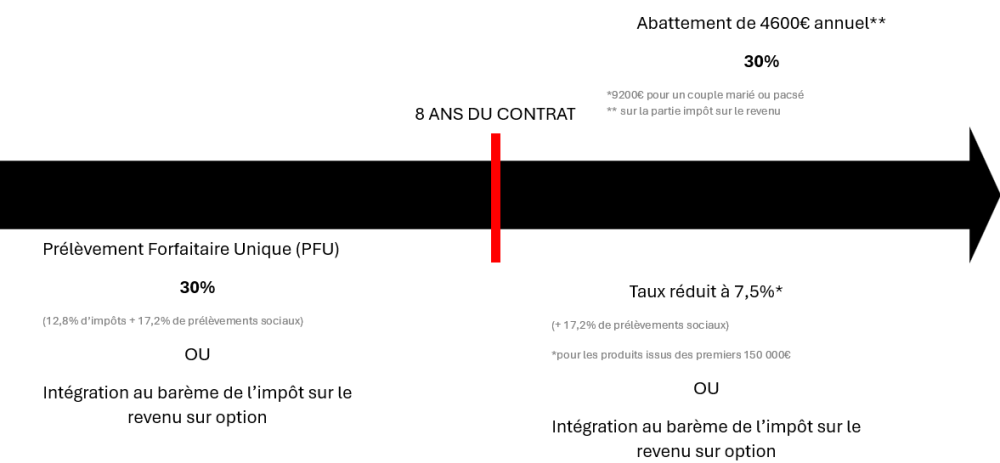
Concernant la fizcalité au rachat, l'assurance-vie bénéficie d'un abattement fiscal annuel sur les intérêt de 4600euros.
Cet abattement est doublé pour un couple marié ou pacsé.
L'assurance-vie en 5 points
- Fiscalité avantageuse au rachat après le 8ème anniversaire du contrat.
- Transmission avec une fiscalité allégée pour les bénéficiaires.
- Flexibilité sur les choix et thématiques d'investissement
- Différents modes de gestion : gestion libre, gestion sous mandat ou gestion pilotée
- Flexibilité des objectifs recherchés (épargne de sécurité, revenus complémentaires à la retraite, recherche de la performance...)